Dodajte Bauštela.hr kao željeni izvor na Googleu


Vječna podstanarka: Koliki kredit mogu podići dvije zaposlene osobe?
Nekretnine
09:54 227 d 07.02.2026

 Nekretnine
Hrvatska pravna bitka stoljeća: 30.000 obitelji još čeka pravdu za švicarski franak, dan 'D' u svibnju

švicarski franak | foto: ilustracija
Stručnjaci na primjeru obitelji koja podigla kredit 2006., objašnjavaju u detalje što im se sve dogodilo posljednjih 20 godina. Ovo je njihova priča.
Priča o švicarskom franku, u kojoj su mnoge hrvatske obitelji ostale bez krova nad glavom ili ozbiljno narušene egzistencije, započela je u razdoblju od 2004. do 2008. godine kada su banke masovno krenule izdavati kredite u ovoj valuti. Kao i, prema svjedočanstvima građana, poticati klijente da se na njih odluče.
Drastično je eskalirala početkom 2015. godine kada je švicarski franak (CHF), uslijed toga što ga je Švicarska narodna banka prestala ograničavati, porastao sa tada već visokih 6,39 kuna za 1 CHF na 7,40 kuna.
Preko noći oni koji su samo željeli osigurati svojoj obitelji siguran dom i krov nad glavom, potpisom na ugovoru ušli su u dužničko ropstvo. Ne samo da je mjesečni anuitet po kreditu narastao za više od 80%, pa čak i do 120% od početno ugovorenog anuiteta, već je nakon devet godina redovne otplate glavnica kredita postala veća od isplaćene glavnice. Što je kod građana izazvalo veliku paniku i strah jer je postalo jasno da se takav kredit ne može nikada otplatiti.
Vlada RH je, uslijed pritiska udruge Franak i velikog broja građana, zakonski intervenirala te je 30. rujna 2015. stupio na snagu takozvani Zakon o konverziji kojim su se krediti iz valute CHF konvertirali u valutu euro. I tu je nastao ogroman pravni problem koji i danas, 11 godina od donošenja zakona, Vrhovni sud nije uspio riješiti, odnosno odgovoriti na pitanje – imaju li potrošači koji su prihvatili zakonsku konverziju pravo na puno obeštećenje ili su konverzijom obeštećeni?
U međuvremenu oštećeni građani pokrenuli su tužbe čije okončanje se danas još uvijek čeka u približno 30.000 slučajeva. Što znači da približno toliko hrvatskih obitelji čeka pravdu, koju bi, prema najavama, trebali konačno i dočekati u svibnju ove godine. Hoće li je dočekati i sve detalje ove ogromne financijsko-pravne zavrzlame doznajemo iz udruge Franak koja je stala na bedem u obranu oštećenih i ne popušta više od desetljeća.
Kako bismo pojasnili zašto građani konverzijom iz CHF u EUR nisu obeštećeni, uzet ćemo stvarni primjer kredita obitelji koja je kao mladi bračni par uzela stambeni kredit da bi sa svoje dvoje djece napokon ušla u svoj dom nakon što su godinama živjeli kao podstanari.
Njihov kredit je realiziran 2006. godine, u iznosu od 195.000 CHF, što je tada bilo 125.000 eura. Kredit su uspjeli redovno plaćati, a zbog straha da kredit neće moći nikada otplatiti prihvatili su u siječnju 2016. konverziju. Konvertirali su kredit u eure, a tužbu protiv banke podigli su u lipnju 2019. godine.
Kako bi na sudu dokazali da konverzijom nisu obeštećeni, sudski vještak je imao jedan zadatak – izračunati jesu li konverzijom dovedeni u onaj položaj u kojem bi bili da nepoštenih odredaba u kreditu nikada nije ni bilo.
Vječna podstanarka: Koliki kredit mogu podići dvije zaposlene osobe?
09:54 227 d 07.02.2026

Vještak je izračunao da je glavnica preostalog duga čak i na dan provedene konverzije bila za 8.914 eura veća nego što je smjela biti, u odnosu na to kakva bi bila da se od početka primjenjivao pošten izračun. To je prvi čvrsti dokaz da ravnoteža nije uspostavljena.
Drugi dokaz je veličina mjesečnog anuiteta koji je nakon konverzije bio za gotovo 13% veći od početnog. Nakon konverzije iznosio je 877 eura, a početno ugovoreni u CHF, preračunat u euro, iznosio je 780 eura. Kada se sve stavi na papir, svi ti preplaćeni anuiteti iznosili su ukupno 17.550 eura, i kada se doda razlika u glavnici od 8.914 eura, vještak je došao do konačnog iznosa od preko 26.000 eura preplate koja ovoj obitelji konverzijom nikada nije vraćena.
– To je treći i konačni dokaz da potrošač konverzijom nije potpuno obeštećen. Glavnica kredita je ostala prevelika, anuitet kredita je narastao, umjesto da se smanji, i treće ključno, više od 26.000 eura nikada nije vraćeno potrošaču. Konkretno ovoj obitelji iz primjera koja je u tužbi već sedam godina, prije skoro 11 godina je potpisala konverziju, a i danas bez konkretnog rješenja još uvijek živi u pravnoj i financijskoj neizvjesnosti, objašnjavaju iz udruge Franak, te zaključuju da je u ovom slučaju matematika neumoljiva i jasna.
– Ako izračun prikazuje preplatu, a sva sudska vještačenja to pokazuju, ona se mora vratiti potrošaču, zaključuju.
Centralni predmet sporova za konvertirane kredite jest pitanje obeštećenja nakon konverzije.
– Konverzijom preostale glavnice nisu smanjene na iznose glavnica bez ništetnih odredaba, anuiteti nakon konverzije i dalje su ostali veći od anuiteta s početka ugovornog odnosa. Konverzijom potrošačima nisu vraćeni niti preplaćeni iznosi anuiteta, niti su plaćene pripadajuće zatezne kamate te u konačnici, ako potrošač koji je konvertirao kredit ne bi dobio puno obeštećenje, on bi na isti dan otplate kredita uplatio banci u ukupnom iznosu čak 30 % više novca od potrošača koji nije konvertirao CHF kredit, ali je sudski obeštećen, objašnjavaju iz udruge Franak.
U ovom kontekstu dodaju i da se sve to mora utvrditi u svakom pojedinačnom sudskom postupku, i potrošaču se moraju dosuditi preplaćeni iznosi zajedno sa zateznim kamatama.

Ruševina iz ’91. postaje stambenjak: Stanovi za najam od 36 centi po kvadratu
16:11 309 d 17.11.2025

Konverziju je provelo oko 55.000 potrošača, što je činilo približno 93% onih koji su u trenutku donošenja zakona još uvijek otplaćivali kredite i imali pravo na konverziju. Ovdje treba reći da je ukupno bilo oko 125.000 kredita u CHF-u, no oko 65.000 kredita otplaćeno je prije konverzije.
– Važno je naglasiti da je Zakon o konverziji bio isključivo interventna, socijalna mjera donesena u trenutku kada ništetnost valutne klauzule još nije bila pravomoćno utvrđena. Njegova svrha bila je omogućiti trenutačno olakšanje građanima i izjednačiti njihov položaj s korisnicima kredita u eurima u budućem razdoblju (pro futuro), a ne retroaktivno riješiti pitanje pune odgovornosti banaka za nezakonite ugovorne odredbe. Tek naknadno, nakon intervencije Ustavnog suda, kada je i valutna klauzula proglašena ništetnom, postali su jasni puni razmjeri štete koju su potrošači pretrpjeli, objašnjavaju stručnjaci iz Franka.
 Foto: srednja.hr
Preko 90 posto presuda općinskih sudova donosi odluke u korist potrošača, dajući im pravo na povrat preplaćenih iznosa u cijelosti, zajedno sa zateznim kamatama, a takve presude potvrđuje i velika većina županijskih sudova.
– Dakle, sudska praksa u Republici Hrvatskoj potvrđuje ono što proizlazi iz europskog prava, a to je da Vrhovni sud mora provjeriti jesu li konverzijom banke vratile sve neosnovano stečene koristi, što se utvrđuje isključivo sudskim vještačenjem, kažu iz Franka.
No, s druge strane, postoje sudske presude koje guraju takozvano kompromisno rješenje u okviru kojega suci neutemeljno odbacuju sudska financijska vještačenja i arbitrarno guraju pravno neutemeljenu opciju da je samim činom potpisa aneksa o konverziji sve riješeno, osim zateznih kamata.
– I zato smo danas tu gdje jesmo, imamo različite odluke, ali nemamo ujednačenu sudsku praksu Vrhovnog suda RH. Ovo takozvano kompromisno rješenje koje gura zatezne kamate u praksi znači da bi potrošač koji je vjerovao sustavu i konvertirao kredit na kraju platio čak 20% više od onoga koji nije konvertirao kredit i zaštitu je potražio direktno na sudu. To stvarno otvara ozbiljno pitanje pravičnosti i pravne diskriminacije, jasni su stručnjaci iz Franka.


Najam stana skuplji u Zagrebu nego u Beču, što se dobiva u oba grada za 500 mjesečno?
16:42 658 d 03.12.2024
Argument pravnih stručnjaka je prilično jasan, sudac ne može samo tako odbaciti nalaz vještaka ako nema nekih protudokaza.
– Odbacivanje čiste matematike smatra se proizvoljnim suđenjem, a to je nešto što krši i hrvatske zakone i pravo EU-a. Odluka koja bi ignorirala vještačenje vrlo vjerojatno ne bi bila kraj ove sage, time bi se samo širom otvorila vrata novim tužbama. Prvo Ustavnom sudu, a onda ako treba i Europskom sudu za ljudska prava, a to bi gotovo sigurno dovelo do ukidanja takvih presuda i vraćanja cijelog postupka na početak, kažu iz udruge.
Dodaju kako oštećenim građanima sada ostaje vidjeti hoće li Vrhovni sud svoju odluku koja se čeka temeljiti na matematici ili će se ipak odlučiti za nekakav kompromis koji će bez ikakve sumnje izazvati lavinu reakcija.
– Može se reći da su na sudovima neriješeni samo slučajevi vezani uz konvertirane kredite, kojih ima oko 30.000. Čeka se odluka proširenog vijeća Vrhovnog suda RH, koja će se dogoditi vjerojatno tijekom svibnja. Tom odlukom Vrhovni sud ujednačit će sudsku praksu vezano uz konvertirane CHF kredite i utvrdit će imaju li ili nemaju pravo potrošači s takvim kreditima na puno obeštećenje, najavljuju iz udruge Franak, te dodaju kako će odluka Vrhovnog suda definirati ne samo sudbinu tisuća obitelji već i budućnost zaštite potrošača u Hrvatskoj.
 Presuda | Foto: Pexels
Iz udruge Franak kažu kako se svi slučajevi za nekonvertirane kredite rješavaju u korist građana i oni dobivaju sve preplaćene anuitete i pripadajuće zatezne kamate.
– Koliko je točno još ostalo sudskih predmeta za nekonvertirane kredite koji čekaju na presude, ne možemo točno znati, ali važno je da u takvim predmetima ne postoje nikakve dvojbe, objašnjavaju.
S obzirom na to da među oštećenim građanima kola tvrdnja da su do sada uspješno riješeni slučajevi vezani uz tek nekoliko banaka, odnosno da postoje s druge strane one koje su 'tvrd orah', Franak smo upitali ima li tu istine. Kao i zašto sve tako dugo traje.
– Ne postoje kritične banke, sve banke raspolažu iznosima novca kojima bi mogle isplatiti i triput više presude nego što se trenutno vode na sudovima. A sve tako dugo traje zbog umreženosti države, banaka, HNB-a i dijelom sudaca koji ne poštuju pravo, nego pokušavaju pomoći bankama da zadrže što više novca koji im ne pripada, oštar je zaključak udruge Franak.
Vrhunski električar zna ove stvari: Provjerite jeste li i vi majstor
Svatko zna za odvijač, bušilicu ili voltmetar. No, pravi majstor zna puno više od korištenja alata.
10:21 7 d 15.09.2026
Danas je zadnji dan akcije: Iskoristite popust i pretplatite se na bauštela.hr
Ove godine stavite građevinski sektor u fokus i pretplatite se na bauštela.hr. Pretplatite se sad i godišnju pretplatu dobivate za 59€.
09:39 21 d 01.09.2026

Dva nova traka na autocesti od Zagreba: Ovo su rokovi za početak i završetak radova
Autocesta kod Zagreba do Karlovca dobiva šest umjesto četiri trakova. Zna se kada bi otprilike krenula dogradnja zbog sve veće prometne opterećenosti.
17:00 4 h 22.09.2026

Šveđani izgradili kućice do 5 kvadrata: ‘Željeli smo da ljudi doslovno uđu u stambenu krizu’
Tri mikro kuće pokazale su koliko si kvadrata stana prosječni 25-godišnjak danas stvarno može priuštiti. I je li to dovoljno za život.
16:59 4 h 22.09.2026

Grad Rijeka prodaje nekretnine neprikladne za stanovanje. Kvadrati su bagatela ako znate s lopaticom i malterom.
16:58 4 h 22.09.2026

U sklopu rekonstrukcije izmjestit će se tri postojeća niskonaponska betonska stupa, dok će se izgraditi dva nova.
16:58 4 h 22.09.2026

Na državnoj cesti DC75 planira se veliki prometni zahvat koji će, uz novo raskrižje, donijeti biciklističke staze, rasvjetu i odvodnju.
16:57 4 h 22.09.2026

Nakon dvije godine, nova izmjena ugovora: Ovakvo je stanje projekta s najiščekivanijim prijelazom
Projekt izgradnje brze ceste do granice s Bosnom i Hercegovinom podijeljen je u faze i gradi se niz godina. Navodno je pri kraju posljednja faza.
16:57 4 h 22.09.2026

Koliko košta novi krov: Oglasi nude jedno, a majstor upozorava što zapravo diže račun
Od materijala i nagiba do dimnjaka i prozora, svaki detalj može promijeniti konačnu cijenu.
10:19 3 d 19.09.2026
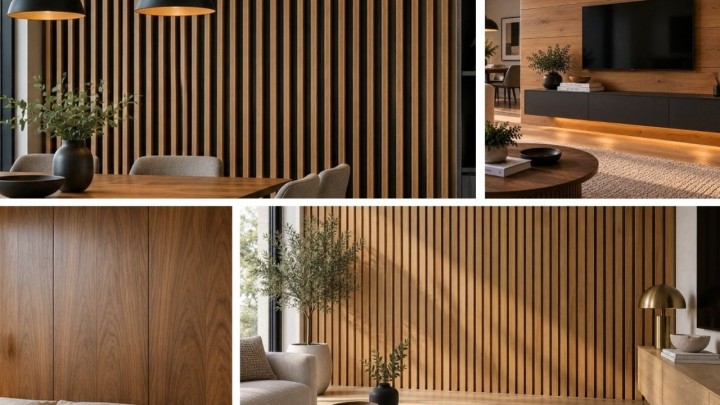
Nekad statusni simbol domova naših roditelja vraća se u velikom stilu – kao elegantna i svestrana drvena obloga za suvremene interijere.
10:14 3 d 19.09.2026

Koliko košta kvadrat laminata: Najjeftiniji je ispod 10 eura, ali toliko vas gotov pod neće koštati
Laminat se može pronaći već za manje od 10 eura po kvadratu, no kada se pribroje postavljanje, podloga i lajsne, konačni račun osjetno raste.
10:09 10 d 12.09.2026
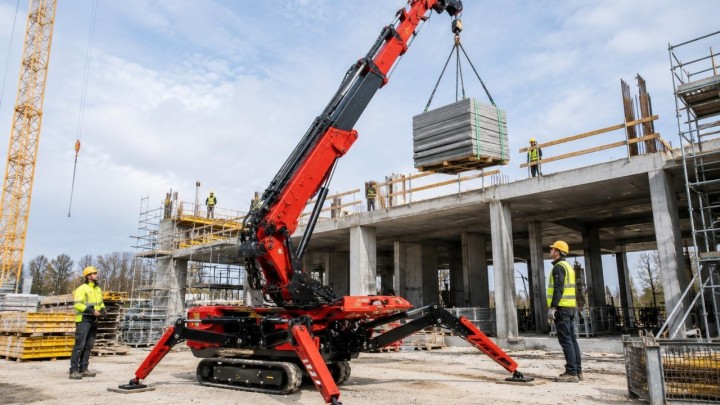
Spiderman na baušteli! Ova mala dizalica diže 3,2 tone, a prolazi kroz obična vrata
Jedan od novijih modela pauk dizalice širok je samo 77 centimetara, a može podići teret težak čak 3,2 tone.
10:10 17 d 05.09.2026

Vrhunski električar zna ove stvari: Provjerite jeste li i vi majstor
Svatko zna za odvijač, bušilicu ili voltmetar. No, pravi majstor zna puno više od korištenja alata.
10:21 7 d 15.09.2026

Danas je zadnji dan akcije: Iskoristite popust i pretplatite se na bauštela.hr
Ove godine stavite građevinski sektor u fokus i pretplatite se na bauštela.hr. Pretplatite se sad i godišnju pretplatu dobivate za 59€.
09:39 21 d 01.09.2026
Grad Rijeka prodaje nekretnine neprikladne za stanovanje. Kvadrati su bagatela ako znate s lopaticom i malterom.
16:58 4 h 22.09.2026

Iako je čitav kompleks s opremom procijenjen na 2.970.625 eura, na prvoj dražbi ne može se prodati za manje od tri četvrtine te vrijednosti.
09:55 2 d 20.09.2026

Novi zakon mijenja pravila otkaza ugovora, uvodi dodatnu zaštitu najmoprimaca, ali i brži put vlasnika do povrata stana.
10:13 3 d 19.09.2026

Split će na državnom zemljištu od 70 tisuća kvadrata graditi nogometni kamp, imat će 5 terena
Država je Gradu Splitu dala pravo građenja, a sada je na Šuti izrada urbanističkog projekta kojim će se definirati elementi budućeg kampa.
14:34 4 d 18.09.2026

Dosad pizzerija i prostor za ugostiteljstvo, čitava kuća u središtu Paga oglašena je za prodaju. Na dražbi se nalaze svi uvjeti prodaje, i rokovi.
15:02 5 d 17.09.2026

Država prodaje stanove u Baranji: Najjeftiniji možete dobiti već za 13.100 eura
Pet stanova, tri adrese i početne cijene koje bi mogle privući brojne kupce – HZMO je otvorio nadmetanje za nekretnine u Belom Manastiru.
16:07 6 d 16.09.2026
Vrhunski električar zna ove stvari: Provjerite jeste li i vi majstor
Svatko zna za odvijač, bušilicu ili voltmetar. No, pravi majstor zna puno više od korištenja alata.
10:21 7 d 15.09.2026
Danas je zadnji dan akcije: Iskoristite popust i pretplatite se na bauštela.hr
Ove godine stavite građevinski sektor u fokus i pretplatite se na bauštela.hr. Pretplatite se sad i godišnju pretplatu dobivate za 59€.
09:39 21 d 01.09.2026
Dva nova traka na autocesti od Zagreba: Ovo su rokovi za početak i završetak radova
Autocesta kod Zagreba do Karlovca dobiva šest umjesto četiri trakova. Zna se kada bi otprilike krenula dogradnja zbog sve veće prometne opterećenosti.
17:00 4 h 22.09.2026
Šveđani izgradili kućice do 5 kvadrata: ‘Željeli smo da ljudi doslovno uđu u stambenu krizu’
Tri mikro kuće pokazale su koliko si kvadrata stana prosječni 25-godišnjak danas stvarno može priuštiti. I je li to dovoljno za život.
16:59 4 h 22.09.2026
Grad Rijeka prodaje nekretnine neprikladne za stanovanje. Kvadrati su bagatela ako znate s lopaticom i malterom.
16:58 4 h 22.09.2026
U sklopu rekonstrukcije izmjestit će se tri postojeća niskonaponska betonska stupa, dok će se izgraditi dva nova.
16:58 4 h 22.09.2026
Na državnoj cesti DC75 planira se veliki prometni zahvat koji će, uz novo raskrižje, donijeti biciklističke staze, rasvjetu i odvodnju.
16:57 4 h 22.09.2026
Nakon dvije godine, nova izmjena ugovora: Ovakvo je stanje projekta s najiščekivanijim prijelazom
Projekt izgradnje brze ceste do granice s Bosnom i Hercegovinom podijeljen je u faze i gradi se niz godina. Navodno je pri kraju posljednja faza.
16:57 4 h 22.09.2026
Koliko košta novi krov: Oglasi nude jedno, a majstor upozorava što zapravo diže račun
Od materijala i nagiba do dimnjaka i prozora, svaki detalj može promijeniti konačnu cijenu.
10:19 3 d 19.09.2026
Nekad statusni simbol domova naših roditelja vraća se u velikom stilu – kao elegantna i svestrana drvena obloga za suvremene interijere.
10:14 3 d 19.09.2026
Koliko košta kvadrat laminata: Najjeftiniji je ispod 10 eura, ali toliko vas gotov pod neće koštati
Laminat se može pronaći već za manje od 10 eura po kvadratu, no kada se pribroje postavljanje, podloga i lajsne, konačni račun osjetno raste.
10:09 10 d 12.09.2026
Spiderman na baušteli! Ova mala dizalica diže 3,2 tone, a prolazi kroz obična vrata
Jedan od novijih modela pauk dizalice širok je samo 77 centimetara, a može podići teret težak čak 3,2 tone.
10:10 17 d 05.09.2026
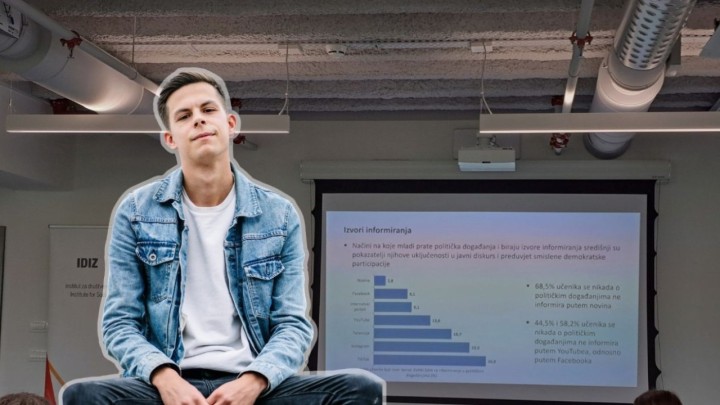
Predstavljeni su rezultati istraživanja političke pismenosti i stavova učenika završnih razreda srednjih škola. O politici najviše uče s TikToka.
16:14 4 h 22.09.2026
Pokrenut stegovni postupak protiv profesora medicine. Etičko povjerenstvo već dalo svoj sud
Profesor Domazet-Lošo u intervju je govorio kako je koronavirus sotonin plan. Na Institutu je protiv njega pokrenut stegovni postupak.
13:53 7 h 22.09.2026
Umirovljenici 'profitirali' na padu plaće: Mirovine oborile rekord SDP-ove vladavine
Udio mirovine u plaći konačno je porastao i obara rekorde. 'Zahvaliti' možemo usklađivanju mirovina, ali i padu prosječne plaće u srpnju.
16:31 4 h 22.09.2026
Žena pokušala dokazati radni staž za mirovinu: Odbili je i HZMO i Europski sud
Da je radila kao direktorica svoje firme na okupiranom području pokušala je HZMO-u dokazati žena iz Siska. Za pravo joj nije dao ni Europski sud.
16:25 4 h 22.09.2026